


Frankreichs elektronische Rechnungsstellung: Privatisierung löst Alarmsignale aus
Mit nur noch 36 Tagen bis zum Inkrafttreten der verpflichtenden elektronischen Rechnungstellung (e-invoicing) am 1. September 2026 zeigt sich eine wachsende Unruhe bei französischen Kleinstunternehmen, Handwerkern, Mikrounternehmern und Landwirten. Der Kern des Kontroverses liegt in der Entscheidung der Regierung aus dem Oktober 2024, die Entwicklung eines öffentlichen e-invoicing-Portals aufzugeben und stattdessen etwa 140 private, gewinnorientierte Plattformen zuzulassen.
Das Wichtigste in Kürze
- Nur 20% der französischen Unternehmen hatten bis Juli 2026 eine e-invoicing-Plattform gewählt, was Compliance-Risiken aufzeigt.
- Frankreichs privatisierte Architektur steht im Kontrast zu Italiens zentralisiertem, kostengünstigem Modell.
- Die Reform gilt für alle MwSt-pflichtigen Unternehmen und ist Teil der EU-ViDA-Initiative.
- Nicht-Compliance führt zu Bußgeldern, die für Kleinunternehmen besonders belastend sind.
- Die Implementierungslücken zwischen großen Unternehmen und Mikrobetrieben bleiben ein zentrales Risiko.
Frankreichs elektronische Rechnungsstellung: Privatisierung löst Alarmsignale aus
Mit nur noch 36 Tagen bis zum Inkrafttreten der verpflichtenden elektronischen Rechnungstellung (e-invoicing) am 1. September 2026 zeigt sich eine wachsende Unruhe bei französischen Kleinstunternehmen, Handwerkern, Mikrounternehmern und Landwirten. Der Kern des Kontroverses liegt in der Entscheidung der Regierung aus dem Oktober 2024, die Entwicklung eines öffentlichen e-invoicing-Portals aufzugeben und stattdessen etwa 140 private, gewinnorientierte Plattformen zuzulassen.
Kontext: Eine Privatisierung mit Risiken
Frankreichs e-invoicing-Reform ist Teil des EU-ViDA-Projekts, das die allgemeine elektronische Rechnungstellung für grenzüberschreitende B2B-Transaktionen bis 2030 vorsieht, sowie der EU-Richtlinie 2014. Die Reform betrifft alle unternehmerischen Einheiten, die der Mehrwertsteuer (MwSt) unterliegen. Derzeit wird Frankreichs jährlicher MwSt-Betrugsschaden auf 6–10 Milliarden Euro durch die DGFiP und auf 20–25 Milliarden Euro von INSEE geschätzt. Diese Zahlen unterstreichen die finanzielle Notwendigkeit der Reform, zeigen aber auch die Risiken einer schlechten Umsetzung.
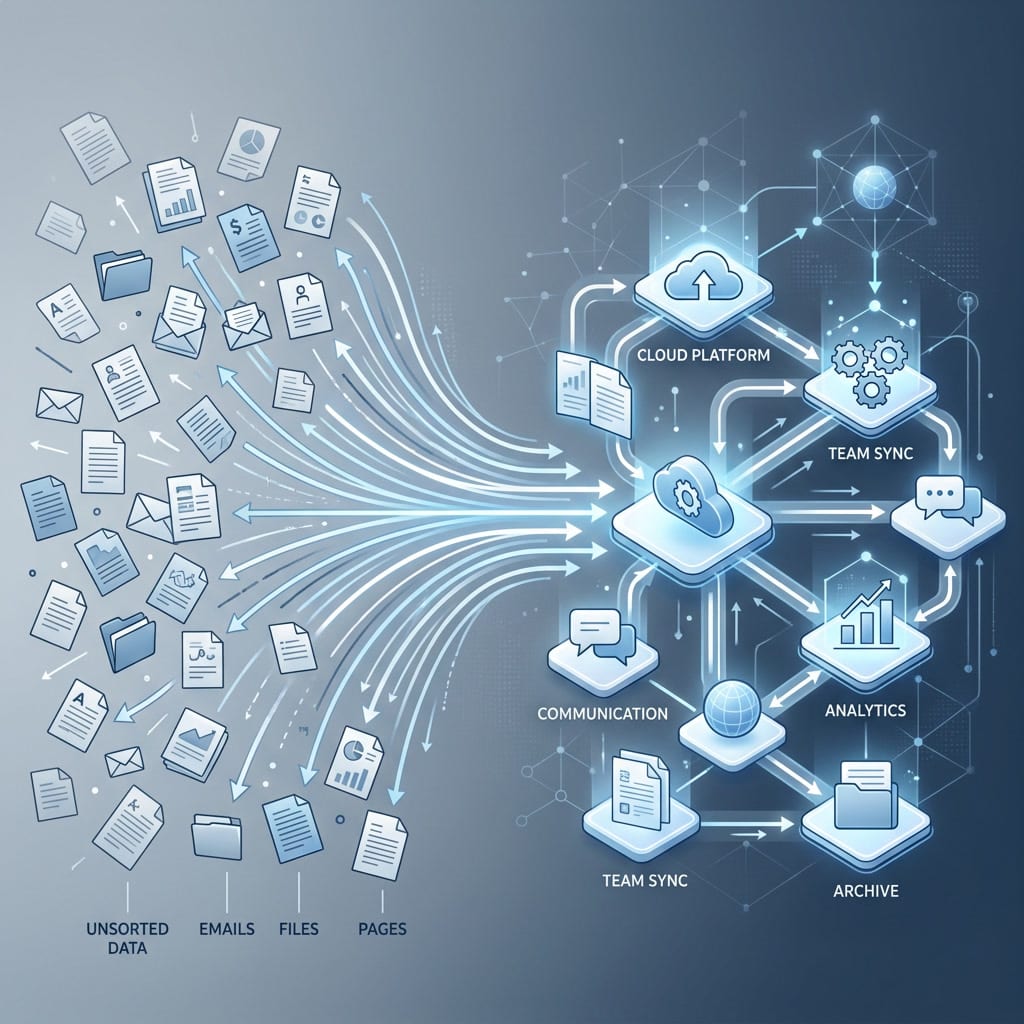
Die Entscheidung, ein öffentliches Portal zu Gunsten privater Anbieter aufzugeben, steht im starken Kontrast zu Italiens zentralisiertem Modell. Italien nutzt ein einziges öffentliches Portal mit standardisiertem Format und konnte in den ersten Jahren zusätzliche 2–4 Milliarden Euro MwSt einbringen. Kritiker argumentieren, dass Frankreichs privatisierte Architektur zu Ungleichheiten und versteckten Kosten führen könnte.
Was sich ändert: Fragmentierung und Compliance-Risiken
Bisher haben nur 20% der französischen Unternehmen bis zum Stichtag am 11. Juli 2026 eine registrierte Plattform genutzt. Diese niedrige Registrierungsquote wirft akute Compliance-Risiken auf, insbesondere für kleinere Betreiber. Diese müssen nicht nur eine Plattform aus etwa 140 Optionen wählen, sondern auch potenzielle versteckte oder gestaffelte Kosten in Kauf nehmen, die ein kostenloses öffentliches Portal verhindert hätte.
Die Reform gilt für alle MwSt-pflichtigen Unternehmen in Frankreich. Nicht-Compliance wird mit Bußgeldern von mehreren hundert Euro bestraft, was Kritiker als unangemessen für kleine Betriebe betrachten, die weniger in der Lage sind, Plattformwahl und Anmeldung zu navigieren. Eine Umfrage von Ifop/Cerfrance bestätigte, dass Kleinunternehmer die besorgteste Gruppe sind.
Auswirkungen auf kleinere Unternehmen
Der DGFiP hat Kampagnen zur Registrierung verstärkt, um die niedrige Aufnahme zu bekämpfen. Dennoch bleibt die Lücke zwischen großen Unternehmen und Mikrounternehmen in Bezug auf Gleichheit und Vorbereitung das entscheidende Implementierungsrisiko. Die Vergleich mit Italien bleibt ein wichtiger Maßstab für Kritiker, die argumentieren, dass das zentrale, kostenlose und messbar effektive System Frankreichs privatisierte Methode vermeidet.
Ausblick: Was zu beobachten ist
Mit nur noch fünf Wochen bis zum Stichtag bleibt die bevorstehende Einführung der elektronischen Rechnungstellung in Frankreich von Besorgnis und Unsicherheit geprägt. Die Entscheidung für ein privatisiertes System hat zu Fragmentierung, Compliance-Risiken und potentiellen Kostenfallen geführt. Während die Regierung weiterhin Kampagnen zur Registrierung durchführt, bleibt die Lücke zwischen großen Unternehmen und Mikrounternehmen ein zentrales Implementierungsrisiko. Der Vergleich mit Italiens erfolgreichem, zentralisiertem System bleibt ein wichtiger Bezugspunkt für Kritiker des französischen Modells.
Häufig gestellte Fragen
- Welche Unternehmen sind von der Reform betroffen?
- Alle Unternehmen, die in Frankreich der Mehrwertsteuer unterliegen, müssen ab dem 1. September 2026 elektronische Rechnungen ausstellen und empfangen.
- Welche Strafen drohen bei Nicht-Compliance?
- Nicht-Compliance wird mit Bußgeldern von mehreren hundert Euro bestraft.
- Warum gibt es Bedenken gegenüber dem privatisierten Modell?
- Kritiker befürchten, dass die Fragmentierung des Marktes zu Plattformwahl-Paralyse und versteckten Kosten führt, die ein öffentliches Portal vermeidet.
- Wie sieht der Vergleich mit Italien aus?
- Italien nutzt ein zentralisiertes, kostenloses Portal und konnte in den ersten Jahren zusätzliche 2–4 Milliarden Euro MwSt einbringen.
- Was tun, wenn man noch keine Plattform gewählt hat?
- Der DGFiP führt Kampagnen zur Registrierung durch, um die niedrige Aufnahme zu bekämpfen. Unternehmen sollten sich dringend über geeignete Plattformen informieren und registrieren.

